Работаем по всей России
Найдите свой город из списка ниже
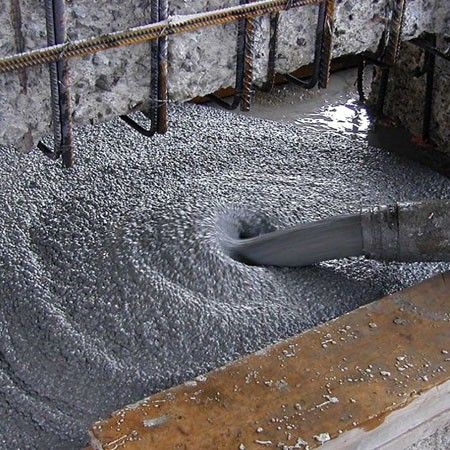

Бизнес-план бетонного завода БРУ (бетон) описывает организацию производства товарного бетона. Основная цель проекта — создание современного предприятия по выпуску товарного бетона разных марок с проектной мощностью 60 м³ в час. Завод ориентирован на строительные компании, промышленные объекты и частные заказы. Реализация проекта предусматривает закупку оборудования, аренду земельного участка и получение разрешений. Общие инвестиции составляют 45 млн рублей, а срок окупаемости — 18 месяцев. Средняя прибыль — 2,5 млн рублей в месяц при стабильной загрузке.
В основу бизнес плана положены показатели эффективности проекта и данные Росстата по строительной отрасли. Производство коммерческого бетона будет осуществляться на базе технологии Quick Master, что обеспечит автоматизацию и контроль всех стадий приготовления смеси. Объём производства позволяет снабжать строительные площадки в радиусе 50 км. Приоритетное направление — реализация товарного бетона высокого класса прочности.
Рынок производства товарного бетона в России продолжает расти. По данным Росстата, объём рынка товарного бетона превышает 100 млн м³ в год. Основными потребителями продукции остаются строительные компании и застройщики. В структуре строительной отрасли доля монолитного строительства достигает 45 %, поэтому запуск бетонного завода остаётся экономически целесообразным.
Рынок характеризуется стабильными ценами и умеренной конкуренцией. Бетонные заводы с собственным производством обладают преимуществом в себестоимости. Стоимость куба товарного бетона в 2025 году составляет в среднем 4800 рублей. В перспективе рынок будет расти на 5–7 % ежегодно за счёт активного строительства жилых и инфраструктурных объектов. Проект завода учитывает развитие строительной отрасли и планируется с учётом региональных тенденций.
Маркетинговая стратегия направлена на формирование стабильного потока заказов от строительных компаний. Основное преимущество завода — использование технологии Quick Master, позволяющей производить товарный бетон с высокой точностью дозирования компонентов. Продукция сертифицируется по ГОСТ и проходит контроль на всех этапах. Сбыт продукции строится через прямые контракты с застройщиками и подрядчиками.
Рекламная кампания включает продвижение на отраслевых порталах, участие в выставках и заключение партнёрских соглашений. Маркетинговый план предусматривает расширение клиентской базы и участие в тендерах на поставку бетона для государственных объектов. Дополнительно создаётся интернет-площадка для онлайн-заказа бетона и расчёта стоимости доставки. Продвижение завода ориентировано на прозрачность ценообразования и оперативность поставок.

План продаж разделён на два этапа: запуск и расширение. На первом этапе реализуется 5000 м³ товарного бетона в месяц, на втором — 8000 м³. Для увеличения продаж предусмотрены скидки постоянным клиентам и гибкая система расчётов. Основная стратегия — удержание клиентов за счёт стабильного качества. План производства предусматривает выпуск бетона разных марок — от М200 до М500. Средний объём производства за первый год составит 72 тыс. м³.
Целевая аудитория — строительные компании, предприятия ЖКХ, дорожные подрядчики. На рынке товарного бетона важна оперативная доставка, поэтому логистика выстраивается вокруг маршрутов в пределах 60 км. Для анализа эффективности инвестиций разработана финансовая модель с расчётом показателей проекта, включая точку безубыточности и срок окупаемости.

Продажи товарного бетона осуществляются через собственный отдел сбыта. Прогноз продаж основан на средней цене 4800 руб. за куб бетона. План продаж по месяцам показывает рост реализации на 15 % после выхода завода на проектную мощность. Средний объём продаж в первый год составит 3500 кубов в месяц. Для удобства клиентов действует услуга доставки автобетоносмесителями. Показатели проекта формируются исходя из стабильных поставок цемента и инертных материалов.
В структуре выручки доля товарного бетона марок М300–М400 составит 70 %. Реализация проекта обеспечивает высокий уровень загрузки производства и устойчивую прибыльность. Для оценки рентабельности применяется анализ чувствительности финансовой модели, где учитываются риски роста цен на сырьё и топлива. В случае расширения производственных мощностей планируется строительство дополнительного силосного блока и увеличение объёма производства на 25 %.
Инвестиционная программа проекта включает приобретение оборудования, аренду земельного участка и строительство производственной площадки. Основные статьи затрат:
Общий объём инвестиций составляет 45 млн рублей. Финансирование проекта осуществляется за счёт собственных и заёмных средств. Бизнес план предусматривает частичное кредитование с расчётом на льготную ставку. Расходы по фонду оплаты труда, налог на имущество и страховые взносы включены в финансовый план. В рамках реализации инвест проекта завод планирует выйти на окупаемость через 1,5 года.
Персонал бетонного завода состоит из 22 сотрудников. В штат входят главный инженер, технолог, механик, операторы установки, водитель автобетоносмесителя и бухгалтер. Фонд оплаты труда — 1,2 млн рублей в месяц. Средняя зарплата — 55 000 рублей. В рамках реализации проекта персонал проходит обучение по управлению системой Quick Master. Контроль качества выполняет лаборатория, оснащённая оборудованием для тестирования прочности бетона. Организационная структура позволяет эффективно распределять обязанности и поддерживать непрерывность производственного процесса.
Операционные расходы включают оплату труда, закупку сырья, электроэнергию, топливо, налоги и обслуживание техники. Средние ежемесячные затраты — 2,7 млн рублей. Закупка сырья (цемент, песок, щебень, добавки) формирует 60 % себестоимости. Для минимизации расходов заключены долгосрочные контракты с поставщиками. Расходы на электроэнергию составляют 200 000 рублей в месяц. Система Quick Master снижает потери сырья на 8 %, что положительно влияет на показатели эффективности проекта и объём производства.

Финансовый план рассчитан на 24 месяца. После выхода завода на проектную мощность выручка составляет 48 млн рублей в год. Чистая прибыль — 15 млн рублей. Основные финансовые показатели сведены в таблицу:
| Показатель | Значение |
|---|---|
| Инвестиции | 45 млн руб. |
| Годовая выручка | 48 млн руб. |
| Чистая прибыль | 15 млн руб. |
| Срок окупаемости | 18 мес. |
| Рентабельность | 33 % |
В таблице 1 отражены показатели эффективности проекта, а в таблице 2 — расчёт движения денежных средств. Финансовый план демонстрирует устойчивую прибыльность даже при снижении объёма производства на 10 %. Расчёт экономических показателей выполнен с учётом налога на прибыль и страховых взносов.
Риски проекта включают колебания цен на цемент, сезонное снижение спроса и износ оборудования. Для снижения рисков внедряется резервный фонд на обслуживание техники и страхование производственных активов. Также предусмотрена модернизация оборудования Quick Master при росте объёмов производства. В условиях строительной отрасли завод с собственным производством товарного бетона обеспечивает конкурентное преимущество за счёт стабильного качества и гибкого ценообразования.

Для получения кредита представляется бизнес-план бетонного завода, расчёт финансовых показателей, документы на земельный участок, договор аренды и свидетельство о регистрации. Также прилагаются лицензии на производство бетона, отчёт по экологии и заключение экспертизы. Банки рассматривают проект как устойчивый с точки зрения финансовой модели и ожидаемого движения денежных средств.
Перед подписанием договора аренды проверяются юридические документы, целевое назначение земельного участка, технические условия на подключение к сетям и право собственности арендодателя. Важно убедиться в возможности размещения производственного комплекса на участке с учётом санитарных норм. Проверка включает оценку коммуникаций, транспортной доступности и возможности расширения площадки при росте объёмов производства.
 Россия